Acheter ou louer
en 2027 ?
Il n’y a plus de réponse évidente. Et c’est justement pour ça qu’il faut se poser la question.
Il y a une dépense à laquelle personne ne peut vraiment échapper.
Il faut habiter quelque part. On peut acheter, louer, vivre plus petit ou partir plus loin, mais nous avons tous besoin d’un logement.
La question n’est donc pas de savoir si nous allons dépenser de l’argent pour nous loger. La question est de savoir comment nous voulons nous loger et pendant combien de temps.
Pourquoi acheter aujourd’hui peut faire beaucoup plus peur qu’avant.
Acheter un logement paraissait être une décision assez simple.
On achetait, on remboursait son crédit et, avec le temps, on espérait que le logement prendrait de la valeur.
Cette idée a profondément marqué notre rapport à l’immobilier. Mais depuis quelques années, elle ne suffit plus pour décider.
À Paris, certains acheteurs ont découvert qu’un logement pouvait aussi perdre de la valeur.
Prenons quelqu’un qui a acheté au plus haut du marché. S’il doit revendre aujourd’hui, il peut récupérer moins que ce qu’il avait imaginé au moment de son achat.
sur cinq ans à Paris
L’ordre de grandeur rappelle simplement que la hausse des prix n’est jamais garantie, surtout lorsque la durée de détention est courte.
Sur 25 ans, les taux sont repartis à la hausse.
meilleurs dossiers · janvier 2026
repère de marché · septembre 2026
Repères de marché : CAFPI janvier 2026 et Pretto septembre 2026. Les taux réellement obtenus varient selon le profil de l’emprunteur.
Le coût de l’argent est de nouveau sous pression.
BCE
Le 10 septembre 2026, la BCE a relevé son taux de dépôt de 2,25 % à 2,50 %.
France à 10 ans
Les rendements obligataires français sont revenus à des niveaux très élevés en septembre.
Et après ?
Certains scénarios de marché envisagent encore une hausse. Personne ne peut aujourd’hui garantir le niveau des taux en 2027.
Sources : BCE, Banque de France / marché obligataire.
de ventes à Paris au 1er trimestre 2026.
6 630 logements anciens ont été vendus à Paris au premier trimestre. C’est 13 % de moins qu’un an auparavant.
Source : Notaires du Grand Paris · T1 2026.
Les ménages doivent décider dans un environnement beaucoup moins lisible.
Économie
Croissance faible, pouvoir d’achat sous pression et coût du financement plus élevé rendent les ménages prudents.
Travail
L’IA ajoute une question nouvelle pour certains ménages : comment leur métier et leurs revenus évolueront-ils dans les prochaines années ?
2027
Une élection présidentielle approche. Pour certains acheteurs, cela ajoute simplement une incertitude supplémentaire avant de s’engager sur vingt ou vingt-cinq ans.
Acheter, c’est aussi acheter les contraintes futures du logement.
Classe G
Les logements classés G ne peuvent plus être remis en location dans les conditions prévues par la réglementation.
Classe F
La prochaine échéance concerne les logements classés F.
Classe E
Les logements classés E sont ensuite concernés à partir de 2034.
Source : Service-Public.fr.
À Paris, l’investisseur doit aujourd’hui faire beaucoup plus de calculs.
À Paris, une résidence principale ne peut être louée en meublé touristique que 90 jours par an. Pour un autre logement, les règles sont beaucoup plus contraignantes.
Sources : Ville de Paris · encadrement des loyers et meublés touristiques.
Alors je vais louer. »
Encore faut-il réussir à trouver un logement.
demandes pour un appartement.
Ce qui paraissait exceptionnel il y a quelques années devient beaucoup moins surprenant dans les grandes villes.
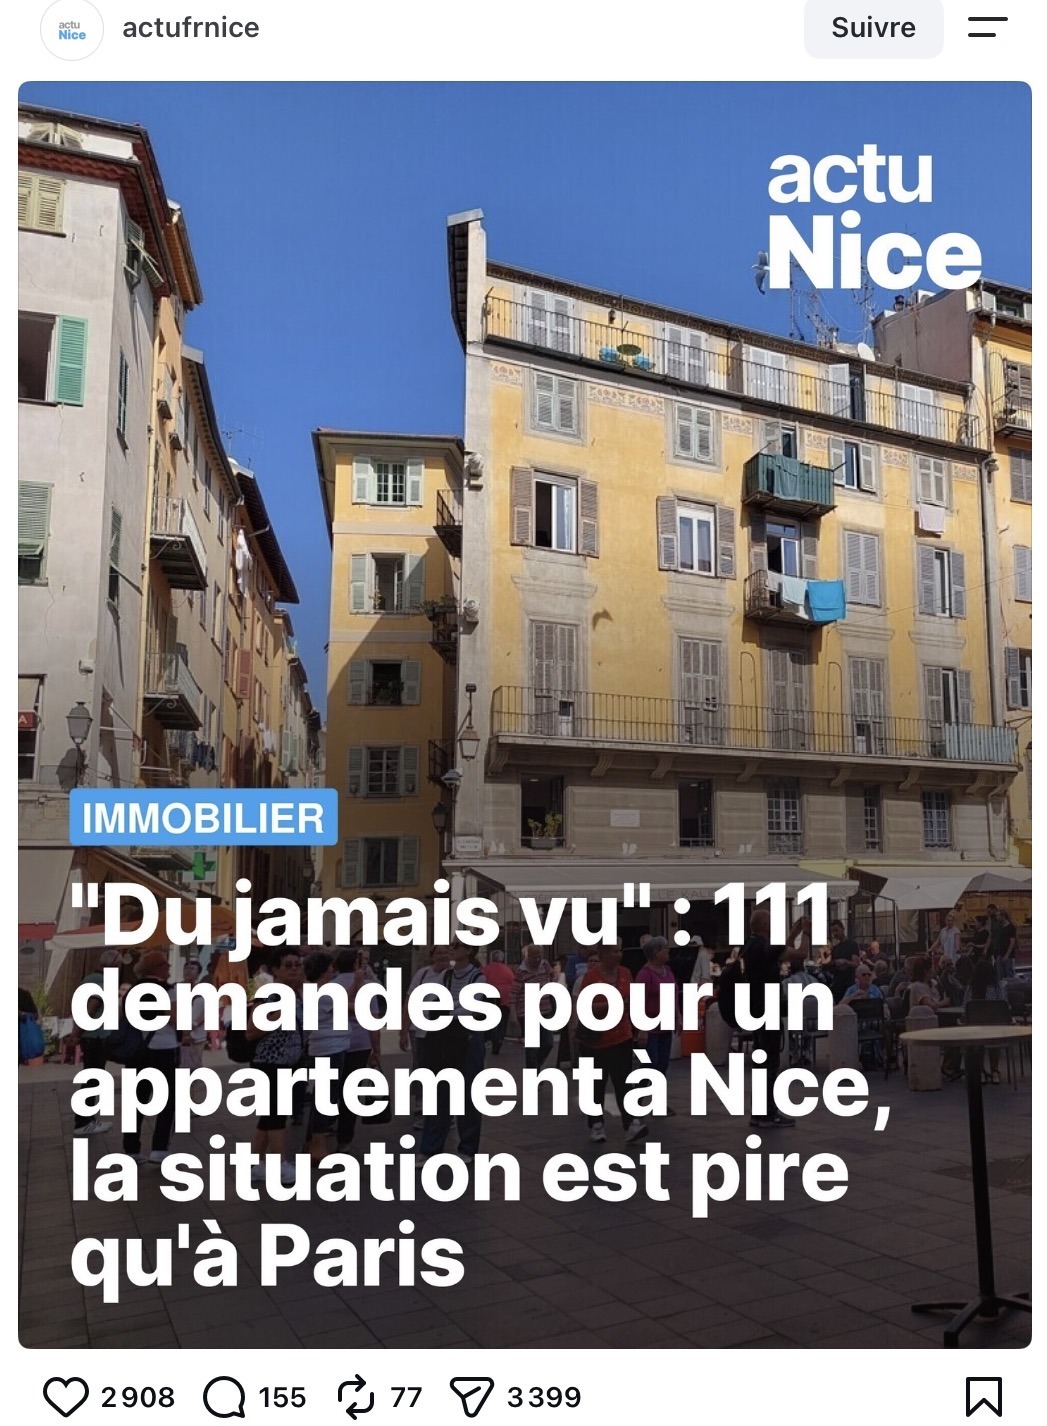
appels pour un studio d’environ 20 m².
C’est un exemple que j’ai vécu directement. Lorsque plusieurs centaines de personnes veulent le même logement, le problème n’est plus seulement le prix du loyer.
candidats pour une offre.
Quand autant de personnes cherchent le même logement, le propriétaire doit choisir entre plusieurs dossiers.
Il va regarder les revenus, la situation professionnelle, les garanties ou encore les garants. Aujourd’hui, même certains candidats qui gagnent très bien leur vie peuvent avoir beaucoup de mal à trouver.
Indicateur LocService 2026 : 11,62 candidats par offre à Paris.
Les candidats qui restent sont de plus en plus solides.
Et certains de ces candidats ont finalement les revenus, l’épargne et la situation professionnelle qui leur permettent aussi de regarder le marché de l’achat.
Ils étaient venus pour louer. Ils finissent parfois par se demander s’il ne serait pas plus simple d’acheter.
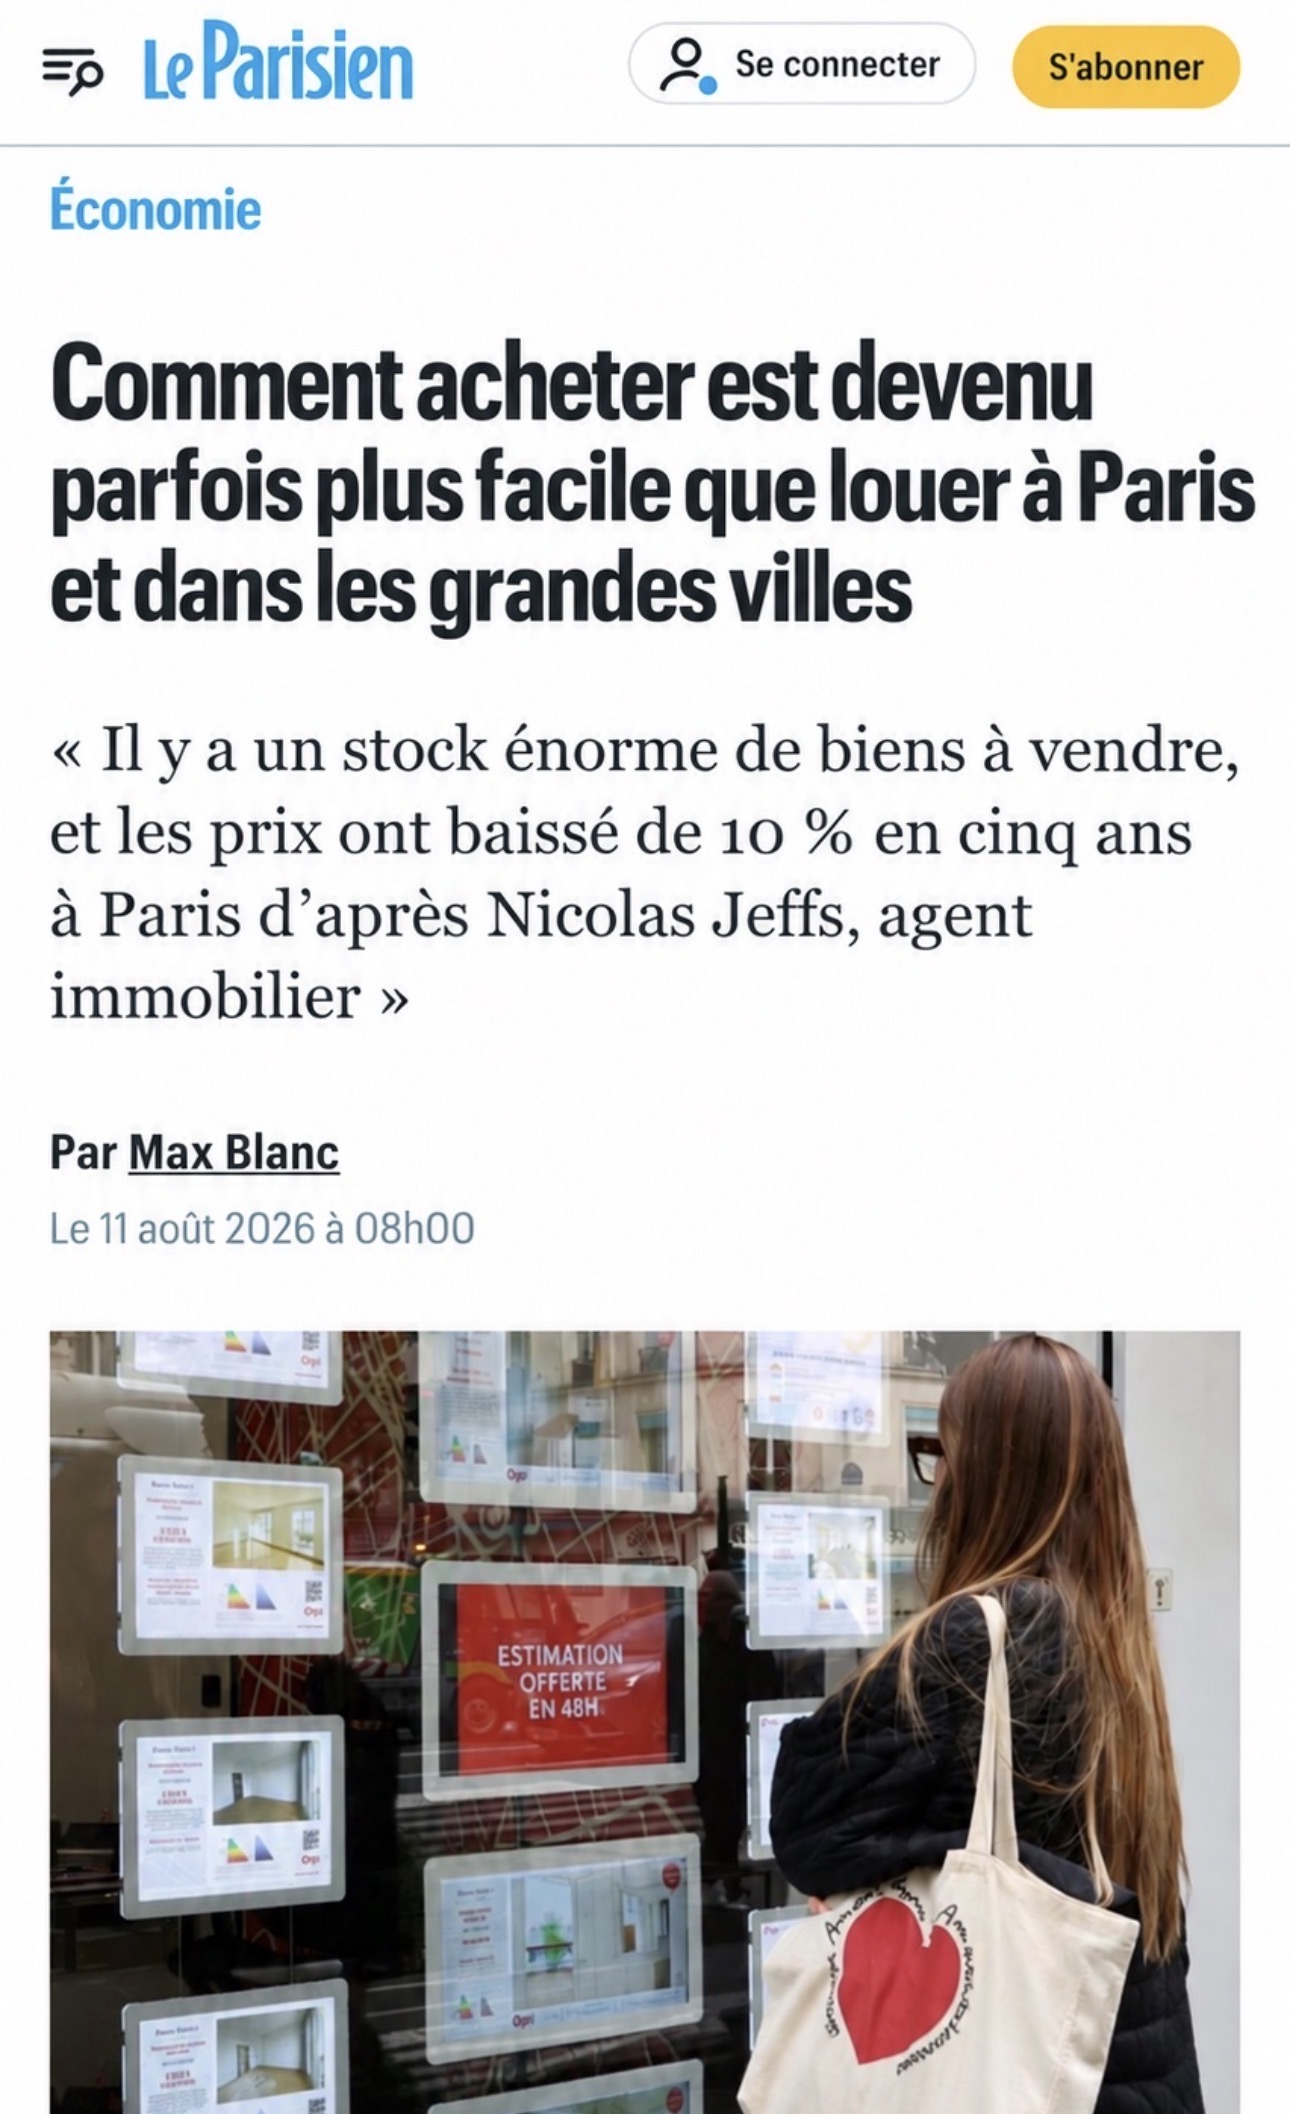
Acheter peut parfois devenir plus simple que louer.
Cela ne veut évidemment pas dire qu’acheter est facile. Cela veut dire que certains profils se retrouvent à comparer sérieusement les deux solutions.
Louer reste une très bonne solution dans beaucoup de situations.
Le locataire peut changer de logement beaucoup plus facilement.
Je veux vivre près de mon travail et je n’ai pas besoin de beaucoup de place.
Je me mets en couple et mes besoins changent.
Un enfant arrive et il faut une chambre supplémentaire.
Je change de travail, de ville ou simplement de quartier.
Avec le même budget mensuel, je peux parfois louer un logement que je ne pourrais pas acheter.
Je peux privilégier ce dont j’ai besoin maintenant.
L’adresse, la proximité du travail, l’école des enfants, la surface ou simplement un appartement qui correspond mieux à ma vie actuelle.
Un locataire n’est pas obligé d’immobiliser son épargne dans son logement.
Il peut conserver cet argent, l’investir, financer un projet professionnel ou simplement garder une réserve de sécurité.
Si je pense repartir dans deux ou trois ans, acheter n’a pas forcément de sens.
Un achat entraîne des frais dès le départ. Plus la durée de détention est courte, moins on a de temps pour les absorber.
Que se passe-t-il si je compare vraiment achat et location à Paris ?
Un appartement d’environ 40 m² à Paris.
Prix d’achat
Loyer mensuel
Épargne disponible
Exemple pédagogique. Les montants varient évidemment selon le quartier, l’état, l’étage et les caractéristiques du logement.
Je dois financer bien plus que mon apport.
| Prix du logement | 400 000 € |
| Frais d’acquisition retenus pour l’exemple | ≈ 32 000 € |
| Épargne utilisée | 80 000 € |
| Montant emprunté | ≈ 352 000 € |
| Crédit sur 25 ans à 3,7 % hors assurance | ≈ 1 800 €/mois |
de loyer
de crédit hors assurance
On pourrait s’arrêter là et conclure que louer coûte moins cher. Mais ce serait comparer deux choses différentes.
Je loue
1 500 €/moisJe paie pour utiliser le logement. En contrepartie, je conserve mon épargne de départ et je peux l’investir ailleurs.
J’achète
≈ 1 800 €/moisUne partie paie les intérêts. Une autre partie rembourse progressivement le capital emprunté. Il faut aussi ajouter assurance, taxe foncière, charges non récupérables, entretien et travaux.
Au fil des années, une partie du crédit a été remboursée.
après 5 ans
de capital remboursé.
après 10 ans
de capital remboursé.
après 15 ans
de capital remboursé.
Simulation : 352 000 € empruntés sur 25 ans à 3,7 %, hors assurance. Cela ne tient pas compte de l’évolution du prix du logement ni des frais de revente.
Combien puis-je réellement consacrer à mon logement chaque mois ?
Le cadre bancaire
En principe, le taux d’effort ne doit pas dépasser 35 % des revenus, assurance comprise, et la durée du crédit ne doit pas dépasser 25 ans.
Mais ce n’est pas parce qu’une banque peut accepter une mensualité qu’une famille a envie de vivre avec cette mensualité pendant 25 ans.
Source : Haut Conseil de stabilité financière.
Il reste toute la vie à payer.
La capacité maximale donnée par la banque n’est donc pas forcément le budget avec lequel on a envie de vivre tous les mois.
Le même achat n’a pas du tout le même sens à 25, 35 ou 50 ans.
Je peux commencer avec un logement plus petit.
Je n’ai peut-être pas encore d’enfant. Je n’ai pas besoin de 70 ou 80 m². Mon premier achat peut donc correspondre à ma vie d’aujourd’hui.
Le besoin de logement peut avoir complètement changé.
Un couple, un enfant, puis deux. On ne cherche plus forcément le petit appartement de ses 25 ans. On peut avoir besoin de 70 ou 80 m².
La première a acheté plus jeune.
Elle revend un premier logement. Elle a déjà remboursé une partie de son crédit et peut récupérer du capital pour financer le logement suivant.
La seconde a loué.
Si elle a épargné et investi pendant toutes ces années, elle peut elle aussi avoir constitué un capital. Si elle ne l’a pas fait, elle commence son premier achat au moment où ses besoins sont devenus beaucoup plus importants.
Certains arrivent à 35 ou 40 ans avec déjà beaucoup de capital.
Ce n’est jamais automatique. Cela dépend du premier achat, de l’apport, du capital remboursé, de l’épargne et de l’évolution du prix du bien.
À 35 ou 40 ans, on peut avoir besoin de beaucoup plus grand.
Celui qui a loué pendant quinze ans et qui arrive avec deux enfants ne cherche plus nécessairement un premier 30 m². Il peut avoir besoin de 70 ou 80 m².
S’il n’a pas constitué suffisamment de capital, acheter cette surface à Paris peut devenir impossible. Il doit alors s’éloigner beaucoup plus loin pour retrouver un logement compatible avec son budget.
Nous ne sommes pas tous habitués à penser notre logement sur vingt ans.
Certains voient très tôt un premier appartement comme une étape avant le suivant. D’autres raisonnent uniquement avec leur besoin immédiat.
Et bien sûr, tout le monde ne part pas avec les mêmes moyens. Le salaire compte, mais l’apport, l’aide familiale, une donation ou un héritage peuvent également changer complètement la capacité d’achat.
en 1980
en 2017
projection 2035
Attendre une transmission familiale pour commencer à construire son patrimoine peut donc aussi poser un problème de calendrier.
Repères issus des travaux de France Stratégie sur les transmissions.
On peut évidemment encore acheter. Mais le calcul change.
Si je dois encore emprunter une somme importante, je dois regarder la durée du crédit, mon âge à la fin du prêt, l’évolution de mes revenus à la retraite et le coût de l’assurance emprunteur.
Le problème n’est pas qu’il soit « trop tard » pour acheter.
Le problème est qu’à mesure que les années passent, certaines possibilités deviennent plus difficiles à financer.
C’est pour cela que la bonne question n’est pas forcément : « Dois-je acheter maintenant ? »
Elle peut simplement être : « Est-ce que je dois commencer à préparer mon achat maintenant ? »
La réponse dépend d’abord de la personne qui pose la question.
Qui suis-je aujourd’hui ?
Mes revenus, mon travail, mon apport, mon foyer et la mensualité que je peux réellement supporter.
Où vais-je dans les prochaines années ?
Combien de temps je pense rester, si ma famille va évoluer et le type de logement dont j’aurai probablement besoin ensuite.
Je ne vous conseille pas d’acheter à tout prix le plus tôt possible.
Je vous conseille de vous poser la question le plus tôt possible.
Parce qu’à 25 ans, à 35 ans et à 50 ans, on n’a plus les mêmes besoins, le même capital ni les mêmes possibilités de financement.
Attendre 35 ou 40 ans pour commencer à réfléchir à la question peut rendre certains choix beaucoup plus compliqués.
La question n’est donc pas seulement : « Est-ce qu’il vaut mieux acheter ou louer ? »
La question est : « Qu’est-ce qui a du sens pour moi aujourd’hui, et où est-ce que je veux être dans dix ans ? »